Sanchayapatra Profit Calculator
Sanchayapatra Profit Calculator
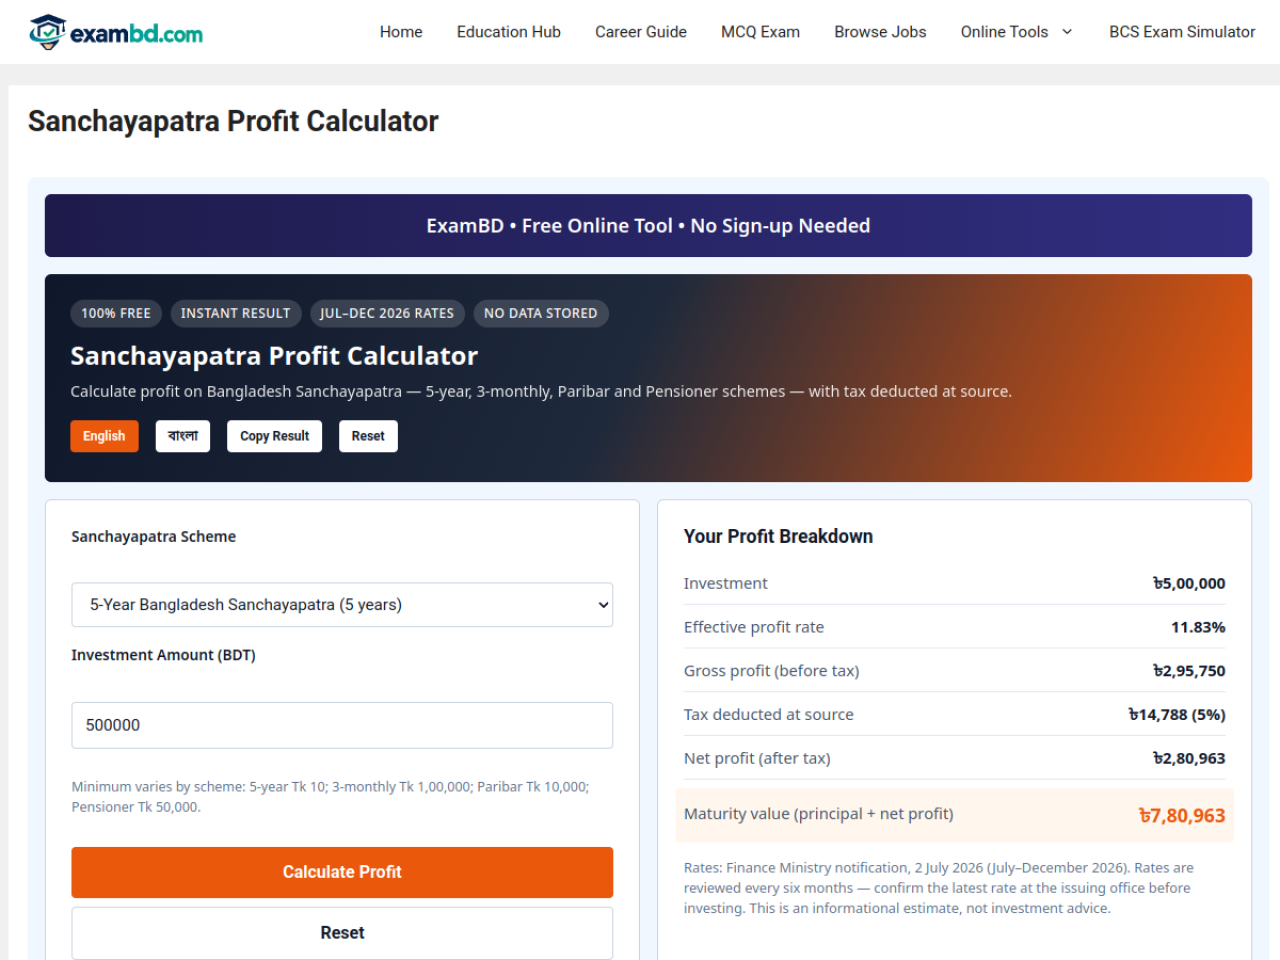
Calculate profit on Bangladesh Sanchayapatra — 5-year, 3-monthly, Paribar and Pensioner schemes — with tax deducted at source.
Profit rates used (July–December 2026)
- 5-year: 11.83% (up to Tk 7.5 lakh), 11.80% above
- 3-monthly: 11.82% (up to Tk 7.5 lakh), 11.77% above
- Paribar: 11.93% (up to Tk 7.5 lakh), 11.80% above
- Pensioner: 11.98% (up to Tk 7.5 lakh), 11.80% above
Your Profit Breakdown
Enter your investment amount and press Calculate Profit to see the result.
Rates: Finance Ministry notification, 2 July 2026 (July–December 2026). Rates are reviewed every six months — confirm the latest rate at the issuing office before investing. This is an informational estimate, not investment advice.
সঞ্চয়পত্র মুনাফা ক্যালকুলেটর: বাংলাদেশ সঞ্চয়পত্রের লাভ, সুদের হার ও কর অনলাইনে হিসাব করুন
সঞ্চয়পত্র বাংলাদেশ সরকারের সঞ্চয় সনদ। অনেক পরিবারের কাছে এটি দীর্ঘমেয়াদি সঞ্চয়ের সবচেয়ে নিরাপদ জায়গা। মুনাফার হার সরকার নির্ধারণ করে, ছয় মাস অন্তর পর্যালোচনা হয় — তাই আয় মোটামুটি নিশ্চিত। তবে ঠিক কত টাকা পাবেন, তা নির্ভর করে স্কিম, বিনিয়োগের পরিমাণ ও উৎসে কাটা করের ওপর।
ExamBD সঞ্চয়পত্র মুনাফা ক্যালকুলেটর কয়েক সেকেন্ডে উত্তর দেয়। স্কিম বেছে নিন, বিনিয়োগের পরিমাণ লিখুন — মোট মুনাফা, কাটা কর, নিট মুনাফা, মেয়াদান্তে প্রাপ্য টাকা আর মাসিক বা ত্রৈমাসিক কিস্তি দেখাবে। হিসাব করা হয়েছে জুলাই–ডিসেম্বর ২০২৬-এর সরকারি হার অনুযায়ী।
১. সঞ্চয়পত্র কী?
সঞ্চয়পত্র (জাতীয় সঞ্চয় সনদ) অর্থ মন্ত্রণালয়ের অধীন জাতীয় সঞ্চয় অধিদপ্তরের একটি সঞ্চয় প্রকল্প। সঞ্চয় ব্যুরো, বাংলাদেশ ব্যাংকের শাখা, তফসিলি ব্যাংক বা ডাকঘর থেকে সনদ কিনতে হয়, আর সরকার নির্দিষ্ট মেয়াদের জন্য নির্দিষ্ট হারে মুনাফা দেয়। সরকারের গ্যারান্টি থাকায় বাংলাদেশে এটিকে সবচেয়ে নিরাপদ বিনিয়োগগুলোর একটি ধরা হয়।
বর্তমানে চারটি স্কিম চালু আছে:
- ৫ বছর মেয়াদী বাংলাদেশ সঞ্চয়পত্র: মেয়াদ ৫ বছর; মুনাফা আসলের সঙ্গে মেয়াদ শেষে একসঙ্গে দেওয়া হয়; বার্ষিক ১১.৮৩%।
- ৩ মাস অন্তর মুনাফাভিত্তিক সঞ্চয়পত্র: মেয়াদ ৩ বছর; মুনাফা প্রতি ৩ মাস অন্তর দেওয়া হয়; বার্ষিক ১১.৮২%।
- পরিবার সঞ্চয়পত্র: মেয়াদ ৫ বছর; মুনাফা প্রতি মাসে দেওয়া হয়; বার্ষিক ১১.৯৩%।
- পেনশনার সঞ্চয়পত্র: মেয়াদ ৫ বছর; মুনাফা প্রতি মাসে দেওয়া হয়; বার্ষিক ১১.৯৮% — চারটির মধ্যে সর্বোচ্চ হার।
২. কোন স্কিম কারা কিনতে পারবেন?
৫ বছর মেয়াদী ও ৩ মাস অন্তর স্কিম সব প্রাপ্তবয়স্ক বাংলাদেশি নাগরিক কিনতে পারেন। পরিবার সঞ্চয়পত্র শুধু ১৮ বছর বা তার বেশি বয়সী নারী, প্রতিবন্ধী ব্যক্তি ও ৬৫ বছর বা তার বেশি বয়সী নাগরিকদের জন্য। পেনশনার সঞ্চয়পত্র শুধু অবসরপ্রাপ্ত সরকারি, আধা-সরকারি ও স্বায়ত্তশাসিত প্রতিষ্ঠানের কর্মচারী, অবসরপ্রাপ্ত সুপ্রিম কোর্টের বিচারপতি, অবসরপ্রাপ্ত সশস্ত্র বাহিনীর সদস্য এবং মৃত কর্মচারীর পারিবারিক পেনশনভোগীদের জন্য।
বিনিয়োগের সীমা (একক নামে):
- ৫ বছর মেয়াদী ও ৩ মাস অন্তর: সর্বোচ্চ ৩০ লাখ টাকা (যৌথ নামে ৬০ লাখ টাকা)।
- পরিবার: সর্বোচ্চ ৪৫ লাখ টাকা; যৌথ নামে কেনা যায় না।
- পেনশনার: সর্বোচ্চ ৫০ লাখ টাকা, অবসরকালীন প্রাপ্ত সুবিধার (আনুতোষিক ও ভবিষ্য তহবিল) মধ্যে।
- একত্রে: ৫ বছর মেয়াদী, ৩ মাস অন্তর ও পরিবার মিলিয়ে একক নামে সর্বোচ্চ ৫০ লাখ টাকা, যৌথ নামে ১ কোটি টাকা।
সর্বনিম্ন বিনিয়োগ: ৫ বছর মেয়াদী ১০ টাকা; ৩ মাস অন্তর ১,০০,০০০ টাকা; পরিবার ১০,০০০ টাকা; পেনশনার ৫০,০০০ টাকা।
৩. মুনাফা কীভাবে হিসাব হয়?
মুনাফা হিসাব হয় সরল হারে: মোট মুনাফা = আসল × বার্ষিক হার × বছর। একটাই জটিলতা — হার নির্ভর করে মোট বিনিয়োগের পরিমাণের ওপর। মোট ৭.৫ লাখ টাকা পর্যন্ত প্রথম ধাপের বেশি হার পাওয়া যায়; ৭.৫ লাখ টাকার বেশি অংশে হার কিছুটা কম। ক্যালকুলেটর আপনার টাকা ৭.৫ লাখ টাকায় ভাগ করে গড় হার বের করে নেয়।
হিসাবের উদাহরণ (জুলাই–ডিসেম্বর ২০২৬-এর হার):
- ৫ বছর মেয়াদী স্কিমে ৫,০০,০০০ টাকা: মোট মুনাফা ২,৯৫,৭৫০ টাকা; ৫% কর ১৪,৭৮৮ টাকা; নিট মুনাফা ২,৮০,৯৬৩ টাকা; মেয়াদান্তে প্রাপ্য ৭,৮০,৯৬৩ টাকা।
- ৫ বছর মেয়াদী স্কিমে ১০,০০,০০০ টাকা: মোট মুনাফা ৫,৯১,১২৫ টাকা; ১০% কর ৫৯,১১৩ টাকা; নিট মুনাফা ৫,৩২,০১৩ টাকা; মেয়াদান্তে প্রাপ্য ১৫,৩২,০১৩ টাকা।
- ৩ মাস অন্তর স্কিমে ৫,০০,০০০ টাকা: ৩ বছরে নিট মুনাফা ১,৬৮,৪৩৫ টাকা — প্রতি ৩ মাসে ১৪,০৩৬ টাকা।
- পরিবার সঞ্চয়পত্রে ৫,০০,০০০ টাকা: কর কাটার পর প্রতি মাসে ৪,৭২২ টাকা।
- পেনশনার সঞ্চয়পত্রে ৫,০০,০০০ টাকা: প্রতি মাসে ৪,৯৯২ টাকা, কোনো কর কাটা হয় না।
৪. সঞ্চয়পত্রের মুনাফা থেকে কত কর কাটা হয়?
মুনাফা থেকে উৎসে কর কাটা হয়। মোট সঞ্চয়পত্র বিনিয়োগ ৫ লাখ টাকা বা তার কম হলে করের হার ৫%; ৫ লাখ টাকার বেশি হলে ১০%। পেনশনার সঞ্চয়পত্র আলাদা — ৫ লাখ টাকা পর্যন্ত কোনো কর নেই (০%), ৫ লাখ টাকার বেশি হলে ১০%। অর্থ আইন ২০২৬ অনুযায়ী এই কর এখন অগ্রিম কর, চূড়ান্ত কর নয় — তাই আয়কর রিটার্নে এটি সমন্বয় বা ফেরত পাওয়া যায়।
৫. মেয়াদের আগে ভাঙালে কী হয়?
মেয়াদের আগে ভাঙালে বছরভিত্তিক কম হারে মুনাফা পাওয়া যায়। ৫ বছর মেয়াদী স্কিমে ১ বছর পর ৯.৭৪%, ২ বছর পর ১০.২১%, ৩ বছর পর ১০.৭২%, ৪ বছর পর ১১.২৬%, আর পূর্ণ মেয়াদে ১১.৮৩%। ৩ মাস অন্তর স্কিমে ১, ২ ও ৩ বছর পর হার ১০.৬৫%, ১১.২২% ও ১১.৮২%। পরিবার স্কিমে ৯.৮১%, ১০.২৯%, ১০.৮০%, ১১.৩৫% ও ১১.৯৩%; পেনশনার স্কিমে ৯.৮৪%, ১০.৩২%, ১০.৮৪%, ১১.৩৯% ও ১১.৯৮%। মাসিক ও ত্রৈমাসিক স্কিমে বেশি হারে ইতিমধ্যে দেওয়া মুনাফা আসল থেকে সমন্বয় করা হয়।
৬. কোথায় কিনবেন ও ভাঙাবেন?
জাতীয় সঞ্চয় ব্যুরো (জেলা সঞ্চয় অফিস), বাংলাদেশ ব্যাংকের শাখা, তফসিলি ব্যাংক ও ডাকঘরে সঞ্চয়পত্র কেনা ও ভাঙানো যায়। নির্ধারিত আবেদনপত্র, ক্রেতা ও নমিনির ছবি এবং জাতীয় পরিচয়পত্রের কপি লাগে। নিয়ম ও কাগজপত্র ইস্যুকারী অফিসভেদে আলাদা হতে পারে, তাই নিকটস্থ অফিস থেকে বর্তমান নিয়ম জেনে নিন — আর সর্বশেষ মুনাফার হারও নিশ্চিত করুন, কারণ হার ছয় মাস অন্তর পর্যালোচনা হয় (পরের পর্যালোচনা ডিসেম্বর ২০২৬-এর পর)।
৭. সাধারণ জিজ্ঞাসা
এখন (জুলাই–ডিসেম্বর ২০২৬) সঞ্চয়পত্রের মুনাফার হার কত? পূর্ণ মেয়াদে, মোট বিনিয়োগ ৭.৫ লাখ টাকা পর্যন্ত ও কর কাটার আগে: ৫ বছর মেয়াদী ১১.৮৩%, ৩ মাস অন্তর ১১.৮২%, পরিবার ১১.৯৩%, পেনশনার ১১.৯৮%। ৭.৫ লাখ টাকার বেশি অংশে হার কিছুটা কম — ৫ বছর মেয়াদী, পরিবার ও পেনশনার স্কিমে ১১.৮০%, ৩ মাস অন্তর স্কিমে ১১.৭৭%। হার নির্ধারণ করা হয়েছে অর্থ মন্ত্রণালয়ের ২ জুলাই ২০২৬-এর প্রজ্ঞাপনে।
৫ লাখ টাকা ৫ বছরে কত মুনাফা দেয়? ৫ বছর মেয়াদী বাংলাদেশ সঞ্চয়পত্রে ১১.৮৩% হারে ৫ বছরে মোট মুনাফা ২,৯৫,৭৫০ টাকা। ৫% কর (১৪,৭৮৮ টাকা) কাটার পর নিট মুনাফা ২,৮০,৯৬৩ টাকা, আর আসলসহ মেয়াদান্তে পাবেন ৭,৮০,৯৬৩ টাকা।
কোন সঞ্চয়পত্রে সবচেয়ে বেশি লাভ? কর কাটার পর পেনশনার সঞ্চয়পত্র এগিয়ে (৫ লাখ টাকায় বছরে প্রায় ১১.৯৮% নিট), তারপর পরিবার (প্রায় ১১.৩৩%), ৫ বছর মেয়াদী (প্রায় ১১.২৪%) ও ৩ মাস অন্তর (প্রায় ১১.২৩%)। তবে সব স্কিম সবাই কিনতে পারেন না — পরিবার ও পেনশনারের যোগ্যতার নিয়ম নির্দিষ্ট — আর মাসিক, ত্রৈমাসিক না মেয়াদান্তে টাকা চান, সেটাও বিবেচ্য।
সঞ্চয়পত্র কি নিরাপদ? সঞ্চয়পত্র সরকারের ঋণের দলিল, তাই বাংলাদেশে এটিকে সবচেয়ে নিরাপদ বিনিয়োগগুলোর একটি ধরা হয়। কোনো বিনিয়োগই পুরোপুরি ঝুঁকিমুক্ত নয়: কর কাটার পর আয় মূল্যস্ফীতির নিচে গেলে ক্রয়ক্ষমতা কমে। সিদ্ধান্তের আগে এফডিআর ও ডিপিএসের সঙ্গে তুলনা করুন।
সঞ্চয়পত্রের হার কতদিন পর পর বদলায়? সরকার সাধারণত ছয় মাস অন্তর হার পর্যালোচনা করে। বর্তমান হার জুলাই–ডিসেম্বর ২০২৬-এর জন্য প্রযোজ্য; পরের পর্যালোচনা ডিসেম্বর ২০২৬-এর পর। নতুন প্রজ্ঞাপন জারি হলে এই পাতা ও ক্যালকুলেটর আপডেট করা হবে।